Etudes n°63 - Fiche filière volaille hors palmipèdes gras (mise à jour avec les données disponibles au 1er avril 2026)
La Nouvelle-Aquitaine est la troisième région française productrice de volailles de chair, et la cinquième pour les oeufs de consommation. Cette production est fortement localisée dans deux départements : les Deux-Sèvres et les Landes La région se distingue par une forte activité d’élevage sous signes de qualité, notamment Label Rouge, avec des exploitations structurellement moins intensives que la moyenne française. La filière est très structurée, avec une forte intégration verticale au sein de grands groupes qui disposent d’outils d’abattage et de découpe pour gérer l’aval de la filière.
| 🐔 |
Études n°63 Nouvelle-Aquitaine • Fiche filière • Novembre 2026
|
↓ |
| 📊 |
Infographie • Filière volailles (hors palmipèdes gras)
|
↓ |
| 📁 |
Données des figures • Filière volailles (hors palmipèdes gras)
|
↓ |
1 – La Nouvelle-Aquitaine, troisième région de France pour le nombre d’élevages de volailles
En Nouvelle-Aquitaine en 2020, près de 5 400 exploitations élèvent sur l’année plus de 27,7 millions de volailles de chair (hors palmipèdes gras). Près de 2 200, soit 40 % d’entre elles, sont considérées comme professionnelles, détenant au moins 200 volailles.
Parmi ces exploitations dites « professionnelles », 52 % sont spécialisées dans l’Otex aviculture. Pour les autres, l’atelier volailles est complémentaire à d’autres productions animales ou végétales.
Le cheptel moyen par exploitation est d’environ 13 000 volailles contre 18 000 au niveau national. Seules les exploitations des Landes et des Deux-Sèvres ont une taille moyenne supérieure à celle de la France (hors DROM), à 14 000 et 22 500 têtes par exploitation.
L’espèce la plus représentée dans les élevages est le poulet de chair, avec près de 18 millions de têtes, soit 65 % de la part des espèces élevées dans la région. Les poules pondeuses arrivent en second avec 11 % du cheptel régional. Les poulets de chair et poules pondeuses élevées en Nouvelle-Aquitaine représentent respectivement 12 % et 5 % du cheptel national en 2020.
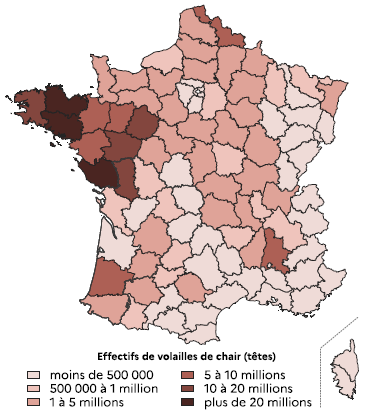
Trois quarts du cheptel de volailles de chair dans le grand ouest
Effectifs de volailles de chair par département en 2020
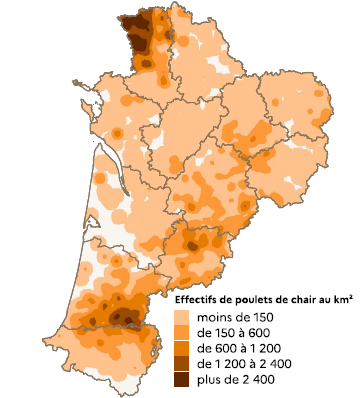
Le cheptel néo-aquitain concentré dans deux départements
Cheptels de poulets de chair en Nouvelle-Aquitaine en 2020
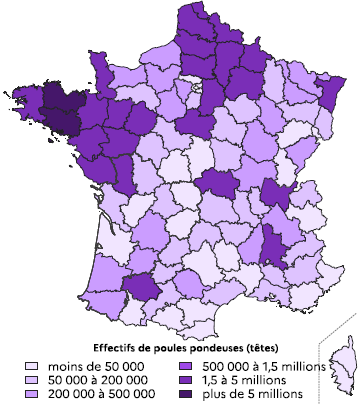
Les poules pondeuses majoritairement en Bretagne
Effectifs de poules pondeuses par département en 2020
Des productions plus minoritaires comme les pigeons et les cailles en revanche, sont très présentes dans la région, leur cheptel constitue respectivement 38 % et 34 % de celui du national.
La production de volaille est très concentrée géographiquement. Le département des Deux-Sèvres détient près d’un quart des exploitations professionnelles et presque la moitié des volailles de chair de la région. Le département des Landes est également très actif, comme l’ensemble du territoire de l’ex-Aquitaine, à l’exception de la Gironde.
Hors ponte, les élevages de plus de 50 000 têtes représentent 4 % des élevages et 24 % des volailles en Nouvelle-Aquitaine, contre 8 % et 40 % en France. Les petits élevages de volaille de chair (moins de 5 000 têtes) sont proportionnellement plus nombreux dans la région, ils s’appuient en particulier sur les signes de qualité très présents sur le territoire.
Dans la région, 17 % des exploitations détiennent plus de 20 000 volailles contre 26 % en France métropolitaine. Les grands élevages concentrent les volailles : les exploitations ayant au moins 10 000 volailles possèdent 81 % du cheptel total. C’est 87 % dans la France Métropolitaine.
À l’inverse, près de 40 % des exploitations comptent moins de 5 000 volailles et regroupent 6 % du cheptel, contre moins d’un tiers au niveau national pour seulement 3 % du cheptel.
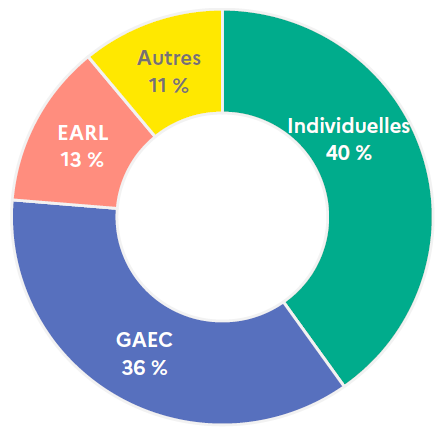
Les exploitations individuelles représentent 40 % de l’ensemble des exploitations professionnelles de la région et les GAEC 36 % d’entre elles.
Un cheptel concentré dans les Deux-Sèvres et les Landes
Exploitations professionnelles et cheptels de volailles par département en 2020
| Exploitations élevant au moins 200 volailles de chair en 2020 | Nombre d’exploitations | Cheptel de volailles de chair (milliers de têtes) | Taille moyenne (nombre de têtes) |
|---|---|---|---|
| 16 – Charente | 55 | 205 | 3 733 |
| 17 – Charente-Maritime | 57 | 508 | 8 917 |
| 19 – Corrèze | 68 | 494 | 7 264 |
| 23 – Creuse | 49 | 298 | 6 084 |
| 24 – Dordogne | 229 | 1 907 | 8 329 |
| 33 – Gironde | 65 | 375 | 5 771 |
| 40 – Landes | 466 | 6 566 | 14 091 |
| 47 – Lot-et-Garonne | 229 | 2 660 | 11 617 |
| 64–Pyrénées-Atlantiques | 276 | 2 034 | 7 369 |
| 79 – Deux-Sèvres | 508 | 11 432 | 22 503 |
| 86 – Vienne | 54 | 520 | 9 637 |
| 87 – Haute-Vienne | 102 | 685 | 6 717 |
| Nouvelle-Aquitaine | 2 158 | 27 686 | 12 829 |
| France hors DROM | 15 192 | 272 225 | 17 919 |
| Part régionale | 14 % | 10 % |
Note de lecture : En Charente, 55 exploitations détiennent un cheptel de 205 milliers de volailles de chair, soit une moyenne de 3 733 têtes par exploitations.
65 % du cheptel constitué de poulets de chair
Exploitations et cheptels de volailles de chair en Nouvelle-Aquitaine en 2020
| Exploitations élevant des volailles de chair en 2020 | Nombre d’exploitations | Cheptel de volailles de chair | ||
|---|---|---|---|---|
| Total | dont professionnelles (au moins 200 têtes) | Toutes exploitations | dont professionnelles | |
| Poulets de chair | 2 231 | 1 566 | 17 929 893 | 17 910 137 |
| Poules pondeuses | 3 163 | 325 | 2 957 830 | 2 909 277 |
| Cailles | 58 | 39 | 1 907 182 | 1 906 745 |
| Pintades | 463 | 268 | 1 628 238 | 1 618 051 |
| Dindes et dindons | 243 | 144 | 1 249 324 | 1 246 204 |
| Poulettes | 205 | 74 | 908 202 | 905 704 |
| Canards à rôtir | 456 | 117 | 653 326 | 646 219 |
| Pigeons | 134 | 51 | 212 760 | 210 810 |
| Oies à rôtir | 197 | 23 | 42 084 | 37 850 |
| Autres Volailles | 150 | 70 | 266 534 | 264 470 |
| Total | 27 755 373 | 27 655 467 | ||
Note de lecture : En Nouvelle-Aquitaine en 2020, 2 231 exploitations élèvent des poulets de chair, dont 1 566 ont un cheptel de plus de 200 têtes, pour un total de 17 929 893 poulets, dont 17 910 137 dans les exploitations de plus de 200 têtes.
Trois quarts des exploitations en GAEC ou individuelles
Statuts juridiques des exploitations agricoles comptant au moins 200 volailles de chair
2 – Une production majoritaire de poulets de chairs, parmi une diversité d’espèces produites
La Nouvelle-Aquitaine représente moins de 10 % de la production nationale de volailles de chair, mais est tout de même la 3e région de production, derrière les Pays de la Loire et la Bretagne, qui produit à elle seule le tiers des volailles du pays.
La Nouvelle-Aquitaine produit cependant plus de 20 % des cailles et pintades, ainsi que près de 40 % des oies à rôtir de France.
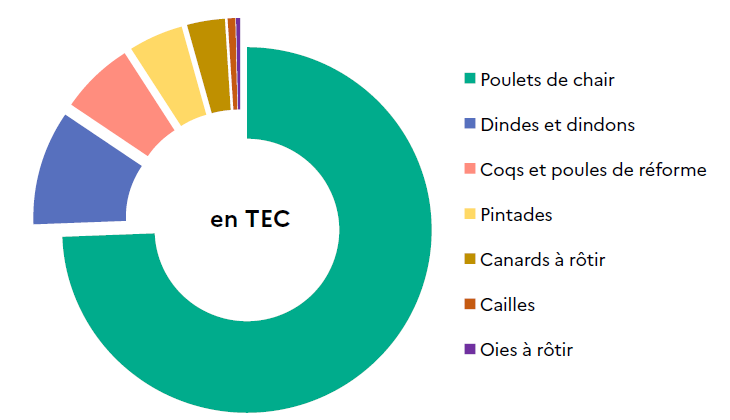
Les exploitations de la région ont produit 68 millions de poulets en 2024, ainsi que 4 millions de cailles, 3,4 millions de pintades, 2,3 millions de canards à rôtir et 1,9 millions de dindes, pour un total de 138 000 tonnes équivalent carcasse (tec). Pour comparaison, la production de palmipèdes gras de Nouvelle-Aquitaine la même année s’élève à 58 000 tec.
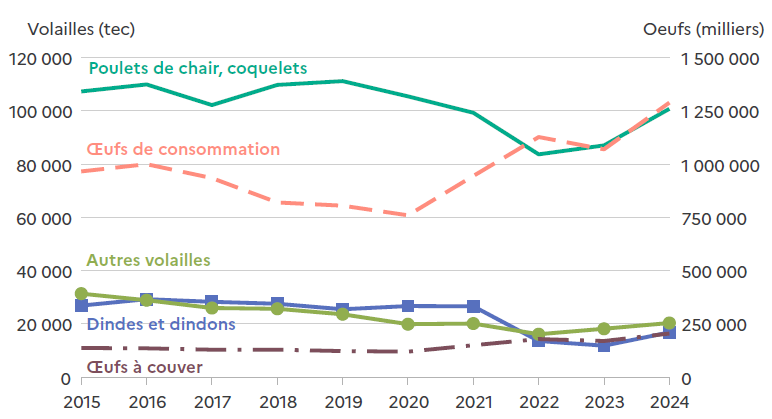
Après une production en hausse sur une dizaine d’années (2007-2016), la production de volailles de chair dans la région a été marquée par les périodes de crises de grippe aviaire, de Covid-19, puis d’inflation. Ainsi, la production de poulet et coquelets a chuté en 2017, puis de 2020 à 2022. C’est cependant la production qui reste le plus stable par rapport aux productions d’autres volailles et elle dépasse de 8 % en 2024 son niveau de 2010. A contrario, la production de dindes et dindons a diminué de 31 % sur cette même période, celle de pintades de 60 % et celle de cailles de près de 80 % .
En parallèle, la production d’œufs, tant de consommation que d’œufs à couver (destinés à la production de volailles de chair) a augmenté de plus de 45 % entre 2010 et 2024.
La production d’œufs de consommation a notamment augmenté de près de 70 % entre 2020 et 2024.
La Nouvelle-Aquitaine produit moins de 10 % des volailles de France (hors DROM), mais plus de 39 % des oies et 20 % des cailles et pintades
Production de volailles de chair en No<uvelle-Aquitaine en 2024
| Catégorie de volailles | Volume produit | Poids produits | ||
|---|---|---|---|---|
| Nombre de volailles (x 1 000 têtes) | Part France hors DROM | Production (tec) | Part France hors DROM | |
| Poulets de chair | 68 121 | 10,1 % | 100 768 | 8,8 % |
| Pintades | 3 438 | 18,2 % | 16 818 | 21,5 % |
| Cailles | 3 984 | 21,3 % | 7 814 | 21,0 % |
| Coqs et poules de réforme | 3 303 | 7,5 % | 5 931 | 12,7 % |
| Canards à rôtir | 2 321 | 7,8 % | 5 512 | 8,8 % |
| Dindes et dindons | 1 927 | 6,1 % | 832 | 6,7 % |
| Oies à rôtir | 57 | 32,9 % | 252 | 39,0 % |
| Total Nouvelle-Aquitaine | 83 151 | 9,7 % | 137 927 | 8,9 % |
| Total France hors DROM | 855 461 | 1 556 281 | ||
Note de lecture : En 2024, la Nouvelle-Aquitaine produit 68 121 milliers de poulets de chair, soit 10,1 % du volume produit en France (hors DROM).
Les poulets représentent près de 75 % des tonnages produits
Production de volailles de chair en Nouvelle-Aquitaine en 2024
Unités : tec
Reprise de la production de volailles de chair depuis 2023 et des œufs depuis 2021
Production de volailles de chair et d’œufs en Nouvelle-Aquitaine de 2015 à 2024
Unités : volailles (tec), œufs (milliers)
3 – Des abattoirs de tailles très hétérogènes, surtout présents dans les régions de production
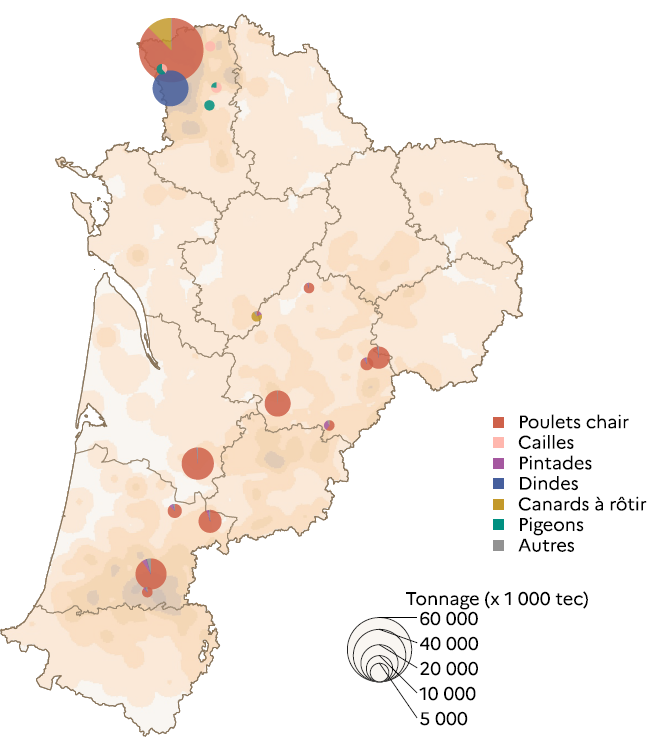
En Nouvelle-Aquitaine, 17 abattoirs ont eu une activité de volailles de chair en 2025. Ils sont présents dans cinq départements, parmi les douze de la région. Ces abattoirs sont situés sur les départements producteurs où se trouvent les cheptels de volailles, majoritairement en Deux-Sèvres, Landes, Dordogne, un en Gironde et un en Charente.
Les tailles de ces abattoirs sont très diverses. Plusieurs abattoirs de faibles volumes (moins de 200 000 tonnes) permettent des abattages de proximité.
De plus gros abattoirs sont présents dans les départements de plus forte densité de volailles. Les abattoirs à fort tonnage (supérieur à 10 millions de tonnes) sont souvent accolés à des ateliers de découpe et de transformation.
Les volumes sortis des abattoirs de la région ne sont pas toujours liés à la production d’animaux dans cette même région. Des flux entre départements et régions voisines existent, selon l’organisation des filières et les accords entre producteurs et abatteurs.
Les abattoirs de volailles sont souvent spécialisés dans une ou deux espèces de volailles. Ils sont bien distincts des abattoirs de volailles grasses, qui ont leurs propres filières et circuits de commercialisation (voir la fiche filière Palmipèdes gras pour plus de détails).
Comme pour la production, l’abattage de poulets et coquelets représente le plus gros volume abattu parmi les autres espèces de volailles.
Dans la région, de nombreux abattoirs s’occupent des animaux produits sous signe de qualité. Plus d’un tiers des volailles sont sous SIQO (labels rouge, IGP ou AB), contre moins d’un quart au niveau national. Cette sur-représentativité est surtout présente dans le sud de la région.
Un seul abattoir dans les Deux-Sèvres abat plus du tiers du volume de volaille de la région. Il n’abat que des poulets de chairs et représente 46 % du volume de poulets de chair abattus en Nouvelle-Aquitaine. En cumul, les quatre plus gros abattoirs abattent plus de 80 % du volume total régional de volailles.
En deçà d’un seuil d’un « équivalent poulet »1 de 25 000 têtes par an, ou 500 équivalents poulet par semaine, l’abattage de volaille à la ferme est autorisé. Les animaux sont ainsi proposés à la vente en circuit court, directement à la ferme ou en commerce de proximité. Ces volumes n’apparaissent pas dans la carte proposée.
Des abattoirs installés sur les zones de production
Volumes abattus par les abattoirs de volaille en Nouvelle-Aquitaine en 2024
4 – Une production sous signes d’origine et de qualité plus importante que la moyenne française
La production de volailles sous SIQO (Signes d’Identification de l’Origine et de la Qualité) est importante en Nouvelle-Aquitaine.
Près de la moitié des volailles maigres, 46 % en 2020, sont produites sous SIQO (hors bio), et 48 % des élevages sont engagés dans un de ces signes officiels.
C’est plus que pour la moyenne de la France métropolitaine qui compte 35 % des élevages et 24 % des volailles sous SIQO.
Les signes les plus présents sont les Labels rouges (près de 42 % du cheptel et des élevages en 2020, contre respectivement 31 % et 21 % pour le pays). Parmi les signes européens, c’est l’IGP qui se démarque avec 13 % du cheptel et 14 % des élevages produisant sous IGP.
Ces signes officiels sont garantis par des cahiers des charges qui définissent les conditions d’élevage, l’alimentation, les races utilisées.
La durée d’élevage des volailles est généralement plus longue que dans les élevages standards.
Ces labels permettent de garantir un mode d’élevage et/ou un lien au terroir, qui est souvent associé par les consommateurs et consommatrices à une meilleure qualité gustative.
Une trentaine de labels rouges sont présents en Nouvelle-Aquitaine, dont un pour les « œufs de poules élevées en plein air ». Les autres concernent les volailles, allant de la « caille jaune fermière élevée en plein air » au « poulet noir fermier élevé en plein air », avec canette, chapon, dinde de Noël, pintade, poularde, poulet blanc, jaune ou noir ; la majorité étant fermiers et élevés en plein air.
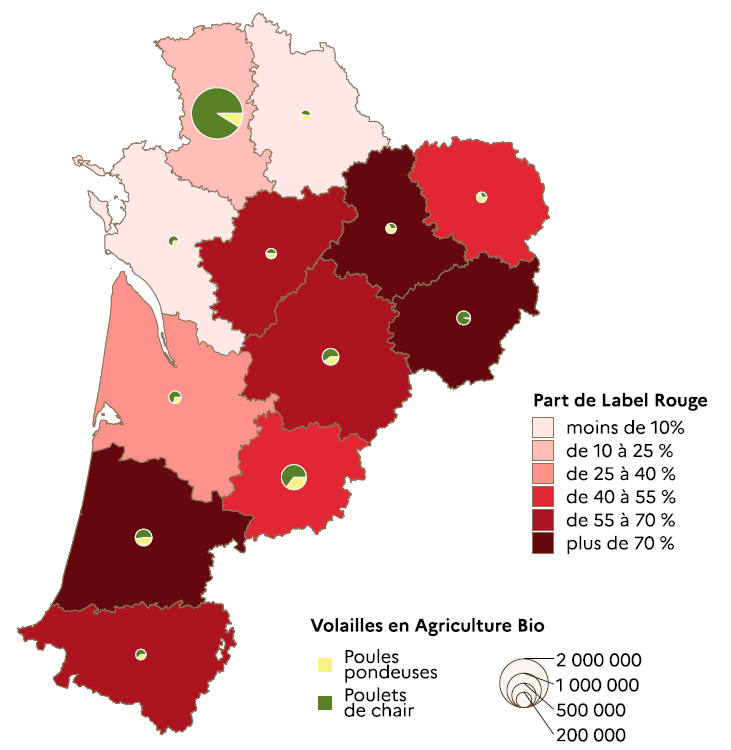
Une forte proportion de Label Rouge dans les Landes et le Limousin
Part des élevages en Label Rouge et nombre de volailles en bio en Nouvelle-Aquitaine
Près de la moitié des exploitations et du cheptel sous SIQO
Part des types d’exploitations professionnelles et de cheptel de volailles de chair en Nouvelle-Aquitaine en 2020
| Types d’agriculture des exploitations professionnelles de Nouvelle-Aquitaine en 2020 | Part des exploitations professionnelles | Part du cheptel |
|---|---|---|
| Label rouge | 41,9 % | 42,0 % |
| Circuit court | 36,7 % | 15,7 % |
| Agriculture Bio | 20,1 % | 13,7 % |
| En conversion AB | 6,3 % | 5,8 % |
| Autres | 14,2 % | 17,5 % |
| IGP | 14,1 % | 12,8 % |
| AOC | 5,6 % | 3,8 % |
| STG | 0,7 % | 0,4 % |
| Tous SIQO | 48,3 % | 46,1 % |
Sept IGP sont présentes également dans la région : le Chapon du Périgord, l’Oie d’Anjou, la Poularde du Périgord, le Poulet du Périgord, la volaille de Gascogne, les Volailles des Landes et les volailles du Gers.
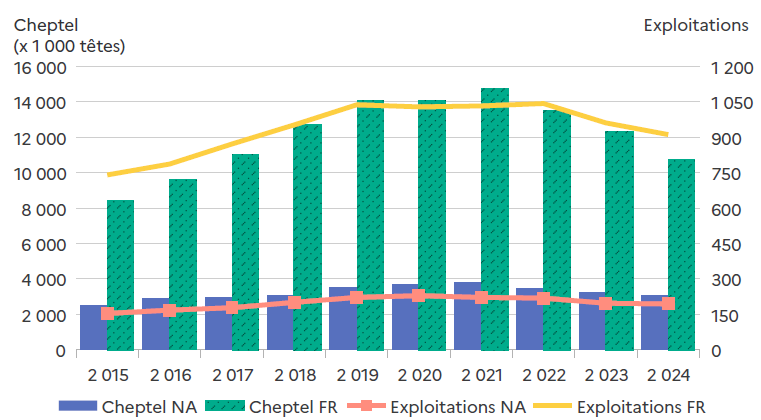
L’élevage en Agriculture Biologique (AB) est également très présent dans la région. La production de poulets de chair biologiques a progressé en 10 ans (+23 % de têtes entre 2015 et 2024). Mais le cheptel diminue depuis 2022, en raison à la fois d’une baisse de la consommation due à la baisse du pouvoir d’achat des ménages causée par l’inflation, et de l’épidémie de grippe aviaire.
En 2024, la Nouvelle-Aquitaine a produit plus de 3 millions de poulets de chair bio dans presque 200 élevages. Les poulets de chair bio ou en conversion en Nouvelle-Aquitaine représentaient en 2021, à leur plus haute valeur, 25 % du cheptel de poulets de chair régionale. Cette part est descendue à 19 % en 2024.
La région reste une contributrice importante à la production de poulets bio en France, en détenant plus du quart du cheptel (28,8 % en 2024).
La production de poulets bio est particulièrement importante dans les Deux-Sèvres, qui produisent près des deux tiers de la production régionale. Le second département de production est le Lot-et-Garonne (11 % en 2024).
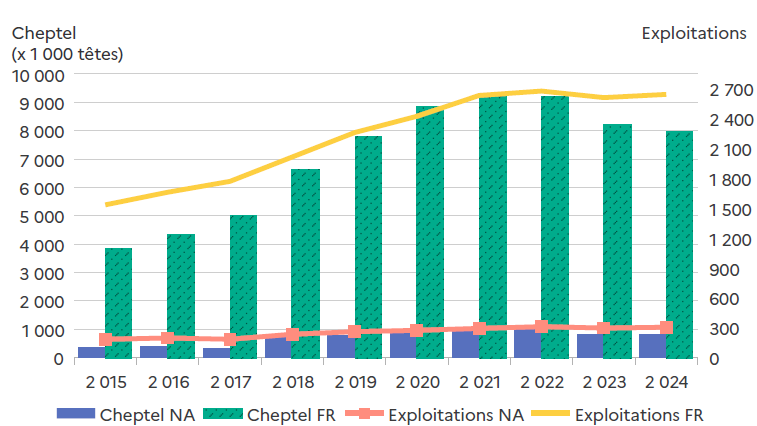
La production d’œufs bio n’est pas en reste en Nouvelle-Aquitaine. Avec plus de 800 000 poules pondeuses et près de 300 élevages, la région possède 10,0 % du cheptel bio national en 2024 et 11,5 % des élevages, une proportion assez stable depuis six ans.
Le cheptel de poules pondeuses a très fortement progressé entre 2017 et 2018 (+127 %). Elle a progressé jusqu’en 2022 avant de diminuer en 2023 plus fortement en Nouvelle-Aquitaine qu’en France (−18 %).
Le cheptel de poulets bio baisse moins fortement en Nouvelle-Aquitaine qu’en France
Exploitations et cheptels de poulets de chair bio de 2015 à 2024
Unités : cheptel (x 1 000 têtes), exploitations
Le cheptel de poules pondeuses bio baisse plus fortement en Nouvelle-Aquitaine qu’en France
Exploitations et cheptels de poules pondeuses bio de 2015 à 2024
Unités : cheptel (x 1 000 têtes), exploitations
La commercialisation en circuit court est également plus présente en Nouvelle-Aquitaine que dans l’ensemble de la France (hors DROM).
En 2020, 37 % des élevages néo-aquitains commercialisaient tout ou partie de leur production en circuit court, contre 33 % dans l’ensemble du pays. Cela concerne 16 % du cheptel de la région, contre 14 % en France.
5 – Des résultats économiques supérieurs aux autres productions animales
En 2024, le réseau d’information comptable agricole (Rica) comporte dans son échantillon pour la région 89 exploitations spécialisées en volailles (poules pondeuses et volailles de chair) hors palmipèdes gras. Cet échantillon est représentatif de 1 933 exploitations de taille moyenne ou grande.
Les exploitations de Nouvelle-Aquitaine ont en moyenne de plus grande surface que celles des exploitations des autres régions, mais avec des cheptels moins importants. Les revenus dégagés sont en moyenne inférieurs à la moyenne nationale et à la moyenne des autres régions.
L’excédent brut d’exploitation (EBE) par exploitation est nettement inférieur à celui des autres régions (de 61 % en moyenne). En revanche, s’il est ramené au cheptel (EBE/UGB), il est équivalent. Ainsi, la différence de revenu semble liée directement au chargement des exploitations.
La charge totale des aliments représente près de 90 % des charges d’approvisionnement, contre 80 % dans les autres régions. C’est donc un poids important dans la comptabilité des élevages. Les fluctuations des prix des aliments ont ainsi un impact fort sur la rentabilité de la production de volailles.
Le coût de la main d’œuvre est sensiblement inférieur pour les exploitations de Nouvelle-Aquitaine par rapport aux autres régions, tandis que les travailleurs non salariés sont équivalents. L’excédent brut dégagé par les exploitations, de même que le revenu courant avant impôt étant inférieur, le revenu par ETP est ainsi sensiblement inférieur. Il reste cependant supérieur à la moyenne des exploitations régionales toutes productions confondues.
Les producteurs régionaux dégagent en moyenne un revenu de 24 557 € en 2024, soit 1,16 fois le SMIC brut2, presque moitié moins que dans les autres régions.
La taille réduite de l’échantillon RICA ne permet pas de distinguer les producteurs d’œufs et ceux de viande de volaille, ni de suivre l’évolution des performances économiques des élevages de volailles régionaux sur ces dernières années.
Des exploitations moins chargées en Nouvelle-Aquitaine que dans les autres régions, générant moins de revenus
Principaux agrégats comptables de l’exercice 2024 des exploitations spécialisées en volailles (pondeuses et volailles de chair)
| Valeurs moyennes par exploitation spécialisée en volailles (poules pondeuses ou volailles de chair) | Nouvelle-Aquitaine | Autres régions hors DROM |
|---|---|---|
| Échantillon | 89 | 354 |
| Surface agricole utilisée (en ha) | 48 | 41 |
| Effectifs toutes volailles (UGB) | 259 | 429 |
| Effectifs poulets de chair (UGB) | 69 | 126 |
| Effectifs poules pondeuses (UGB) | 14 | 114 |
| Unité de travail non salarié (UTANS) | 1 | 1 |
| Ventes et autoconsommation | 483 284 | 524 899 |
| Produits courants | 396 200 | 485 022 |
| Produits bruts animaux | 285 907 | 231 324 |
| Achats d’animaux | 115 644 | 69 474 |
| Production de l’exercice | 371 731 | 462 900 |
| Charges approvisionnement | 224 140 | 252 888 |
| Aliments grossiers (charge réelle) | 1 767 | 4 044 |
| Aliments concentrés (charge réelle) | 176 157 | 198 936 |
| Total charge d’aliments | 199 202 | 207 068 |
| Valeur ajoutée | 68 505 | 122 493 |
| Subventions | 19 632 | 15 814 |
| Indemnités assurances | 3 430 | 3 116 |
| Fermages et loyers | 8 302 | 6 026 |
| Impôts et taxes | 1 488 | 2 041 |
| Rémunération du personnel | 6 409 | 9 004 |
| Excédent brut d’exploitation (EBE) | 74 106 | 122 354 |
| Dotations aux amortissements | 38 559 | 54 790 |
| Résultat d’exploitation | 35 814 | 67 862 |
| Produits financiers | 1 115 | 2 164 |
| Charges financières | 5 742 | 8 214 |
| Résultat courant avant impôts (RCAI) | 31 187 | 61 813 |
| Charges sociales du personnel salarié | 1 263 | 1 817 |
| Charges sociales de l’exploitant | 11 599 | 15 396 |
| EBE/UTA non salarié | 58 351 | 94 848 |
| RCAI / UTA non salarié | 24 557 | 47 917 |
Note : poulet de chair = 0,007 UGB, poule pondeuse = 0,012 UGB, oies = 0,014 UGB, dindes = 0,025 UGB, pintades = 0,014 UGB
6 – Une consommation de volaille individuelle et nationale qui ne faiblit pas
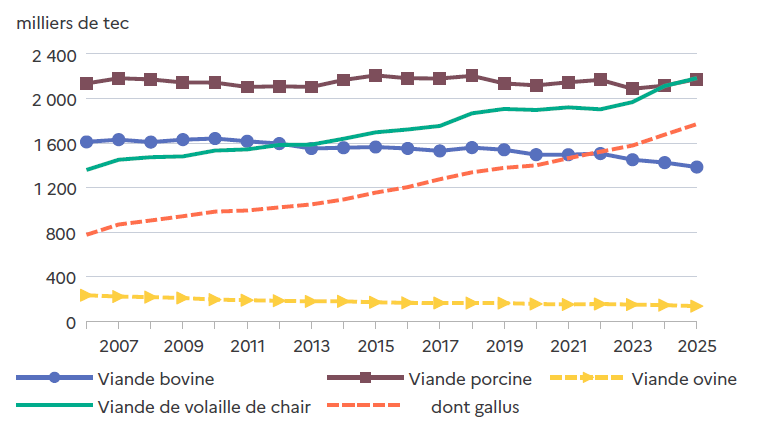
En 2025, la viande de volaille est devenue la viande la plus consommée en France, devançant la viande de porc. 31,7 kg de viandes de volailles consommées par habitant en France, dont 80,7 % de poulet, soit une augmentation de plus de 30 % en 20 ans.
Le prix semble le premier facteur expliquant la hausse de cette consommation. Il est un des plus bas par rapport à celui des autres viandes. Les innovations des produits commercialisés sont aussi en jeu pour s’adapter aux nouveaux modes de vie des consommateurs et consommatrices. En effet, les volailles entières qui représentaient 36 % des achats des ménages en 2000 ne représentent plus que 13 % des volumes achetés en 2024. La part des découpes est passée de 46 % à 54 % et les élaborés de volailles (panés, nuggets, etc.) sont passés de 17 % à 33 % (source : FranceAgriMer d’après Worldpanel by Numerator).
Malgré un léger retrait en 2025, la consommation globale française de viande de volaille est nettement à la hausse depuis 20 ans.
Cependant, cette hausse de la consommation n’a pas été accompagnée que par une hausse de la production mais également par une hausse des importations. Ainsi, en 2025, plus de 52 % de la consommation totale de poulet est importée.
La production française représente 82 % de la consommation totale de viandes de volaille dans le pays, soit 1 point de plus qu’en 2024 mais 7 de moins qu’en 2021. La France était autosuffisante en viande de volailles en 1983. Ce recul s’explique autant par la baisse de production sur 30 ans que par la hausse de la consommation.
En 2025, la consommation de viande de volaille dépasse celle de viande de porc
Consommation CVJA de viandes en France en 2024 et 2025
| 2025 (milliers de tec) | 2025/2024 | Taux de croissance annuel de 2006 à 2025 | |
|---|---|---|---|
| Viande bovine | 1 385 | -2,8 % | -0,8 % |
| Viande ovine | 136 | -6,0 % | -2,8 % |
| Viande caprine | 5 | -2,6 % | -0,2 % |
| Viande porcine | 2 175 | +2,8 % | +0,1 % |
| Viande d’équidés | 4 | -4,8 % | -8,1 % |
| Viande de lapin | 18 | -10,2 % | -5,3 % |
| Viande de volaille | 2 184 | +3,4 % | +2,6 % |
| gallus (poulet et poule de réforme) | 1 771 | +5,7 % | +4,5 % |
| dinde | 236 | -0,1 % | -2,0 % |
| canard | 155 | -12,5 % | -0,2 % |
| pintade et oie | 22 | -7,5 % | -2,4 % |
| Total toutes viandes | 5 904 | +1,3 % | +0,5 % |
Note : CVJA = consommation corrigée des variations journalières d’abattage
La consommation de viande de volaille en forte hausse sur 20 ans
Consommation CVJA de viandes en France de 2006 à 2025
Unités : milliers de tec
En 2024, la consommation d’œufs est estimée à 115,3 milliards d’œufs, soit 228 œufs par an et par habitant.
Globalement, la consommation d’œufs (et d’ovoproduits) a diminué en moyenne de 1,5 % par an entre 1997 et 2012. Elle était stable entre 2013 et 2020 puis a augmenté entre 2020 et 2023 avant de reculer légèrement en 2024.
Cela s’explique principalement par la crise Covid-19 et la hausse de l’inflation qui a suivi, les achats se reportant dans ce contexte sur des produits moins onéreux.
Au contraire des achats de viande de volaille, les achats d’œufs plein air hors label rouge ont progressé au détriment des œufs en cage. Ces derniers sont en baisse tendancielle d’achat et représente que 18 % du marché en 2024 contre 45 % en 2018.
Parmi les œufs sous critères de qualité, seuls les achats des œufs biologiques ne progressent pas, l’écart de prix avec les autres catégories étant plus important : 41 centimes/œuf en moyenne pour les œufs AB, contre 19 centimes pour les œufs cage, 21 pour les œufs sol et 27 pour les œufs plein air en 2024.
7 – Une balance commerciale qui devient déficitaire
En 2025, les viandes fraîches représentent près des deux tiers du volume des viandes de volailles importées (62 % en 2025, contre 52 % en 2016). La part du frais a augmenté en dix ans au détriment de celle du congelé qui passe de 44 % en 2016 à 30 % en 2025.
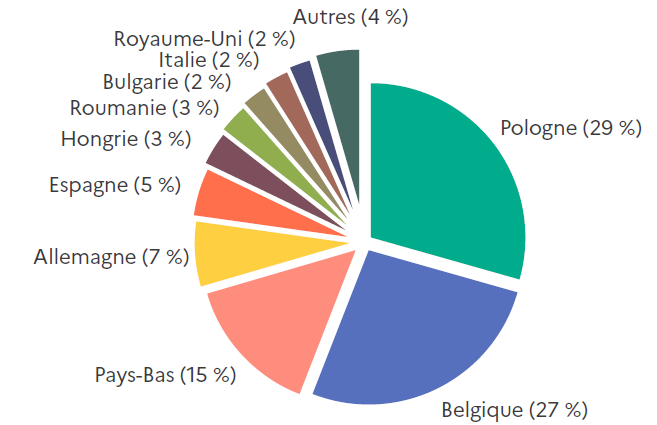
Les importations proviennent essentiellement des pays de l’Union européenne. La Belgique et la Pologne, occupent plus de la moitié du marché (en valeur). Avec les Pays-Bas, l’Allemagne et l’Espagne, ils dépassent les 80 %.
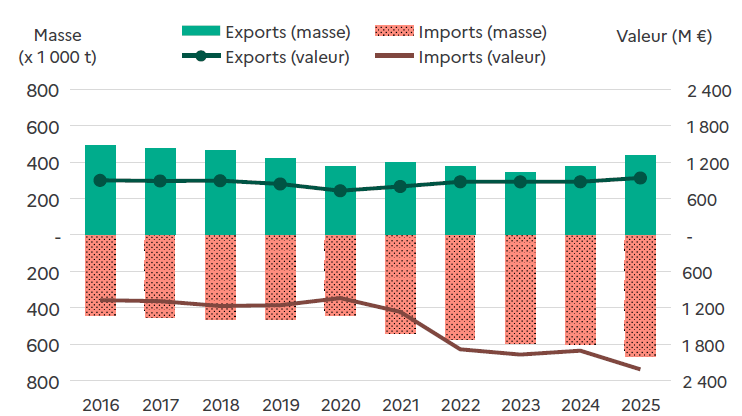
En 2025, la France a importé près de 665 milliers de tonnes de volailles pour une valeur de 2,21 milliards d’Euros.
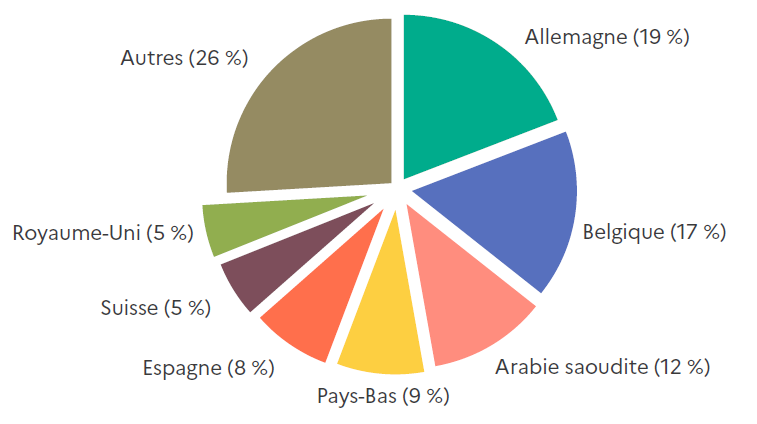
Les exportations de viandes de volailles de la France se font aussi, essentiellement avec des pays frontaliers et européens en 2025, ainsi qu’avec l’Arabie Saoudite, troisième plus gros pays importateur des viandes de volailles françaises derrière l’Allemagne et la Belgique.
Les échanges commerciaux de volaille de la France avec ses partenaires ont beaucoup évolué sur les dix dernières années. Les volumes exportés sont repartis à la hausse en 2024 et 2025 après 8 années de baisse (sauf 2021), alors que Les volumes importés quant à eux sont en augmentation depuis 2016 (sauf 2020).
Cependant, malgré une baisse globale de 12 % des volumes exportés, la valeur de ces exportations a augmenté d’environ 4 % sur 10 ans. En parallèle, les volumes importés ont progressé de près de 50 %, pour une valeur totale des importations ayant plus que doublé. Cette croissance supérieure de la valeur des produits importés par rapport à ceux exportés engendre un déficit commercial de plus en plus net au fil des années.
La Belgique et la Pologne représentent 56 % des importations
Répartition en valeurs des importations françaises de volailles et produits à base de volailles en 2025
Des exportations majoritairement vers l’Europe et l’Arabie Saoudite
Répartition en valeurs des exportations françaises de volailles et produits à base de volailles en 2025
Une balance commerciale déficitaire
Evolution des imports et exports de volailles et produits à base de volailles de 2016 à 2025
Unités : masse (x 1 000 t), valeur (M €)
8 – Une filière très structurée autour d’acteurs spécialisés
La filière est organisée autour de grands groupes regroupant tous les maillons de la filière, de la culture des céréales fournissant l’alimentation aux animaux à la commercialisation des volailles. Les naissances (sélection, accouvage), l’élevage, la production, l’abattage, et la transformation sont organisés et intégrés au sein d’élevages sous contrats coopératifs ou d’intégration.
La sélection et l’accouvage sont des maillons particuliers de la filière concentrés sur quelques unités, souvent rattachées à ces groupes.
Les producteurs peuvent être adhérents de groupes et/ou appartenir à des organisations de producteurs (OP) qui les fournissent. Ainsi, la coopérative Les volailles d’Albret dans les Landes travaille avec LDC et Ronsard.
La majorité de la commercialisation se fait au sein de structures intégrées, des organisations de producteurs (OP) constituées à l’initiative d’ensembles d’agriculteurs et d’agricultrices qui se regroupent afin de mutualiser leurs moyens, et équilibrer les relations commerciales avec les acteurs économiques de la filière.)
Ces sociétés coopératives agricoles (SCA), union de coopératives ou associations, peuvent être reconnues par l’État comme organisation de producteurs par arrêté ministériel.
Cette reconnaissance est soumise à l’avis de la commission nationale technique (CNT) du Conseil supérieur d’orientation et de coordination de l’économie agricole et alimentaire, précédé de celui d’un groupe sectoriel technique.
En plus de l’organisation de la filière de production, ces groupes développent des filières de transformation et de commercialisation de leurs produits. Ils se font ainsi connaître et reconnaître des consommateurs via des marques et des appellations commerciales.
Une filière structurée de la sélection à la commercialisation
Schéma d’organisation de la filière volaille de chair en France
Sélectionneurs et accouveurs :
• Sasso à Sabres (40) pour la sélection en volailles Label Rouge ;
• Boyé Accouvage à La Boissière-en-Gâtine (79) ;
• Couvoir de la Côte d’Argent à Magescq (40) ;
• Socavic à Saint-Sever (40) ;
• Couvée d’Aquitaine à Tonneins (47).
Groupes producteurs de viande de volaille présents en Nouvelle-Aquitaine :
• Auraïa, issue du rapprochement de Terres du Sud et Vivadour basée à Clairac (47). Il opère un abattoir à Saint-Laurent-les-vignes (24) et gère la filiale Blason d’Or – volailles du Périgord.
• Galliance dans les Deux-Sèvres ; né du regroupement de Doux et de Gastronome en 2016, c’est le pôle volailles du groupe Terrena, et le numéro 2 sur le marché français. Le groupe est principalement implanté en Bretagne et Pays de la Loire, et détient deux abattoirs régionaux à Nueil-les-Aubiers et à Moncoutant (79) et opère via ses filiales Valiance (volaille standard), Fermiers d’Ancenis (Label Rouge), Bodin (Bio) et est connu pour sa marque Père Dodu.
• LDC (Lambert Dodard Chancereul), groupe majeur en volailles de chair avec notamment la marque Le Gaulois et la filiale Bellavol. Il possède un abattoir de volailles à Bazas (33) et un à Losse (40).
• Les Fermiers du Sud-Ouest, né de l’alliance entre Maïsadour et Terrena. Ce groupe comprend Les Fermiers Landais, Les Fermiers du Périgord en Dordogne, et également Les Fermiers du Gers. Ils possèdent les abattoirs de Volailles à Saint-Sever et Pontonx-sur-l’Adour (40) et à Terrasson (24).
Groupes de production ou groupements de producteurs d’œufs de consommation :
• Pampr’Oeuf (79) ;
• L’Oeuf Gascon (47) ;
• Noréa (79), filiale du groupe Terren ;
• Bellavol (79), filiale du groupe LDC ;
• Sanders Euralis (64) ;
• L’oeuf Arradoy (64) ;
• Auraïa (24, 47).
Organisations de producteurs reconnues par l’État ayant leur siège en Nouvelle-Aquitaine :
• Coopérative Périgord Aviculture (24) ;
• Groupement des producteurs de volailles du Bergeracois (24) ;
• SCA Maïsadour (40) ;
• SCA Les volailles d’Albret (40) ;
• Association des producteurs Sud-Ouest Volailles (47) ;
• SCA Euralis Coop (64) ;
• SCA Lur Berri (64) ;
• Association des Aviculteurs du Centre Ouest (79).
9 – Instituts techniques et interprofessions en Nouvelle-Aquitaine
- AIRVOL : l’association inter-régionale des producteurs de volailles maigres en Nouvelle-Aquitaine regroupe l’ensemble des professionnels régionaux de la filière (accouveurs, organisations de producteurs, abattoirs, sélectionneurs, vétérinaires, chambres d’agriculture…).
- ITAVI : l’institut technique de l’aviculture est un organisme de recherche appliquée indépendant pour les filières avicole, cunicole et piscicole. Un centre de recherche de l’ITAVI est basé à Mont-de-Marsan.
- CNPO : Comité National pour la Promotion de l’Œuf.
- Le Syndicat National des Labels Avicoles de France, représente les organisations régionales de production de volailles fermières et œufs sous signes officiels d’identification de la qualité et de l’origine (SIQO) : Label Rouge, Indication géographique protégée (IGP) et Agriculture biologique.
Glossaire
EBE : Excédent Brut d’Exploitation
DIFFABATVOL : Diffusion des chiffres d’enquête des abattages de volailles
FOB : Free On Board (cotation au départ des ports pour le marché international)
IAHP : Influenza Aviaire Hautement Pathogène
IGP : Indication Géographique Protégée
Inao : Institut National de l’Origine et de la Qualité
OP : Organisation de Producteurs
Otex : Orientation technico-économique des exploitations
PAC : Politique Agricole Commune
RA : Recensement Agricole
RCAI : Revenu Comptable Avant Impôt
RNM : Réseau des Nouvelles des Marchés
SAA : Statistique Agricole Annuelle
SCA : Société Coopérative Agricole
tec : tonne équivalent carcasse
UTA : Unité de Travail Annuelle
UTANS : Unité de Travail Annuelle Non Salariée
Note méthodologiqueLe cheptel de volailles au RA 2020 représente les effectifs déclarés présents au 1er novembre 2020 sur les exploitations. Les effectifs RICA sont les effectifs moyens présents sur l’exercice comptable présenté (ici 2024).
S'abonner